 O Portal Serra e Litoral é um projeto da página
Osório na Web
• Quase 70 mil seguidores • Grupo Fortes Publicidade
Confira em sete passos como fazer a portabilidade da dívida do cartão de crédito

Medida vale tanto para quem parcelou as compras, quanto para quem entrou no rotativo.
Desde a última segunda-feira, 1º, consumidores com dívidas no cartão de crédito podem optar por transferir o saldo devedor para outra instituição financeira que ofereça melhores taxas.
A medida vale tanto para quem parcelou as compras, quanto para quem entrou no rotativo.
A portabilidade consta de uma resolução do Conselho Monetário Nacional (CMN), publicada pelo Banco Central no final de 2023.
A mesma resolução, que integra as medidas do Desenrola, estabeleceu o limite de juros para o crédito rotativo e a fatura parcelada em 100% do valor da dívida.
Especialistas e órgãos de defesa do consumidor orientam aos clientes para terem cuidado ao escolher a nova instituição para migrar a dívida do cartão de crédito.
“É preciso saber, além da taxa de juros reduzida, quais são os outros custos que o consumidor vai ter”, afirma Ione Amorim, consultora do programa de Serviços Financeiros do Instituto de Defesa do Consumidor (Idec).
Para Raul Sena, educador financeiro, investidor e fundador da escola de investimentos AUVP, a portabilidade de crédito do cartão pode ajudar a reduzir o endividamento e melhorar o planejamento financeiro do consumidor.
“Na prática, vira meio que um leilão e cabe à pessoa que tem a dívida “bater perna” e procurar a melhor oferta no mercado”, diz.
Veja abaixo o passo a passo que o educador financeiro dá para quem fará a portabilidade de dívida de cartão de crédito:
1. Entre em contato com a sua instituição financeira ou a de seu cartão presencialmente ou pelos canais de atendimento;
2. Peça para o seu banco ou responsável pelo cartão qual é o valor da dívida atualizado, as parcelas e a taxa de juros;
3. Com essas informações, busque condições de renegociação em outros bancos e compare as opções;
4. A nova proposta deve unificar as dívidas antigas em uma única nova dívida, oferecendo uma taxa de juros mais baixa ou um prazo de pagamento mais longo;
5. Se encontrar uma opção melhor, a instituição atual tem até cinco dias para fazer uma contraproposta ou aceitar a portabilidade;
6. Na contraproposta, o banco antigo é obrigado a aceitar um prazo de pagamento igual ou superior ao oferecido pelo concorrente;
7. Caso ocorra a portabilidade, o procedimento é feito pelo próprio banco, sem nenhum custo para o cliente.
Cuidados
O educador financeiro Raul Sena afirma que não só os consumidores farão avaliações, mas os bancos e financeiras também, principalmente para as dívidas de alto risco. “Os bancos e financeiras vão continuar fazendo as contas também, do lado deles, para saber se aceitam o risco daquele cliente não pagar.
Então, acredito que não seja tão fácil assim trocar de credor e conseguir reduzir os juros, se o risco de crédito da pessoa for alto demais”, afirma.
Segundo Luiz Orsatti Filho, diretor executivo do Procon-SP, se o consumidor encontrar qualquer tipo de dificuldade para realizar a migração de sua dívida de cartão de crédito, deve registrar reclamação nos canais oficiais da própria instituição, começando pelo Serviço de Atendimento ao Consumidor (SAC), e, depois, na Ouvidoria. “Se o problema não for resolvido, o consumidor deverá registrar uma reclamação contra a instituição no Procon de sua cidade ou estado, bem como no Banco Central”, orienta.
O executivo alerta que a procura por uma nova instituição para fazer a portabilidade da dívida do cartão de crédito deve ser feita com bastante atenção. “O consumidor deve analisar as propostas observando a similaridade das informações, para que não compare aspectos diferentes, o que pode resultar em condições desfavoráveis”, alerta.
Para Ione Amorim, do Idec, a questão é bastante delicada quanto o assunto é o rotativo. Ela explica que, no caso dos parcelamentos em dia, as compras são feitas sem juros pelo comércio. Já no caso do rotativo, quando a dívida acumula, os juros já foram aplicados pela instituição em que o cliente contraiu a dívida.
“E quem tem dívidas que estão acumuladas com juros? Qual é o valor do saldo que deve ser contemplado para fazer a portabilidade?”, questiona.
Ela dá como exemplo alguém que tem um cartão de uma loja que cobra 700% de juros ao ano e fará a portabilidade para uma instituição que lhe ofereça 300% de juros ao ano. Ione afirma que, muito provavelmente, o montante já aplicado de multas não será revisado. “Essa pessoa vai levar a dívida cheia da instituição? Falta clareza e transparência para o consumidor entender que está sendo assistido por uma política de juros que traga essa redução”, diz.
Transparência nas faturas
Também desde o dia 1º de julho, as faturas dos cartões de crédito passaram a ser obrigadas a disponibilizar informações mais claras ao consumidor. Elas devem trazer, em uma área de destaque, informações essenciais, tais como valor total da fatura, data de vencimento, período a que se refere e o limite total de crédito. Em outra área, devem ser oferecidas informações de opções de pagamento.
Veja abaixo quais informações devem constar na área de opções de pagamento:
-Taxas efetivas de juros mensal e anual;
-Custo Efetivo Total (CET) das operações de crédito;
-Valor do pagamento mínimo obrigatório;
-Opções de financiamento do saldo devedor da fatura, apresentadas na ordem do menor para o maior valor total a pagar;
-Valor dos encargos a serem cobrados no período seguinte no caso de pagamento mínimo.
Além disso, as faturas devem ter uma área com informações complementares. Veja abaixo os detalhes que elas devem trazer:
-Juros e encargos cobrados no período vigente;
-Valor total de juros e encargos financeiros cobrados referentes às operações de crédito contratadas;
-Identificação das tarifas cobradas;
-Quais foram os lançamentos na conta de pagamento;
Limites individuais para cada tipo de operação.
Correio do Povo
Guia Serra e Litoral
O que fazer na Serra e no Litoral?
Descubra os próximos eventos, shows, festas, feiras e atrações da Serra Gaúcha e do Litoral Norte.
Ver Agenda de Eventos
→
Datas, horários e locais
Compartilhe esta notícia
CONTEÚDOS DO GUIA
Explorar o Guia
Destaques do Guia Serra e Litoral
Empresas, turismo, gastronomia, experiências e informações da Serra Gaúcha e do Litoral.
 CONTEÚDO DO GUIA
Onde Ir Serra Gaúcha
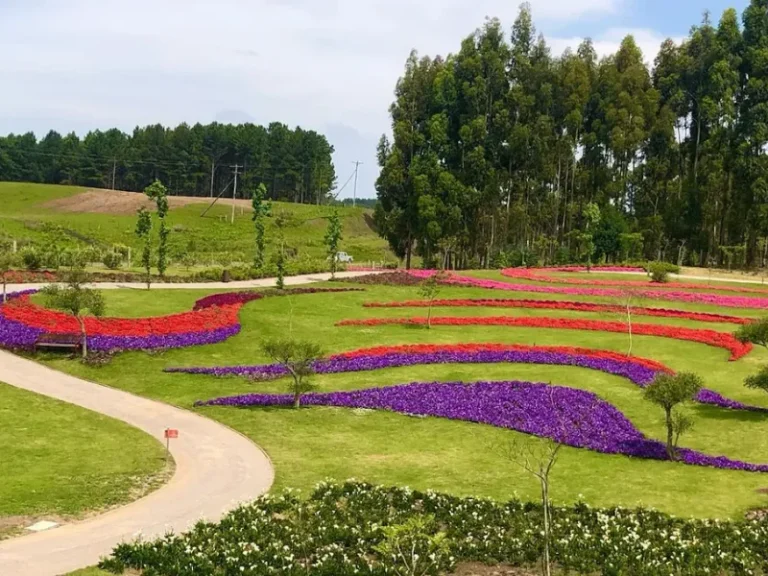
Mátria Parque de Flores: conheça um dos passeios mais encantadores da Serra Gaúcha
Mátria Parque de Flores
 EMPRESA DO GUIA
Moda Feminina • Osório
Essenza Luxury
Loja demonstrativa de moda feminina em Osório, criada para apresentar a experiência e os recursos da Vitrine Digital Premium.
 CONTEÚDO DO GUIA
Onde Ir no Litoral do RS
Terra de Areia RS: o que fazer, natureza e lugares para conhecer
Descubra o que fazer em Terra de Areia RS, conheça a Capital do Abacaxi, a Rota do Sol, paisagens rurais, rios, lagoas...
 EMPRESA DO GUIA
Farmácias • Osório
farmácia Globo Osório
farmácia Globo Osório Bem-vindo à Farmácia Globo, onde sua Saúde é tratada com carinho. + Economia, + Saúde. Sua farmácia de confiança.
 CONTEÚDO DO GUIA
Onde Ir no Litoral do RS
Atlântida Sul RS: o que fazer, praia e lugares para conhecer
Atlântida Sul Descubra o que fazer em Atlântida Sul, conheça sua praia, opções de lazer, hospedagem e lugares próximos no Litoral Norte...
 EMPRESA DO GUIA
Farmácias • Osório
Farmácia Laif – Osório – RS
Farmácia Laif – Osório – RS – Medicamentos, Perfumaria, Linha Bebê, Nutricionais, Cosméticos etc.
Imóveis em destaque
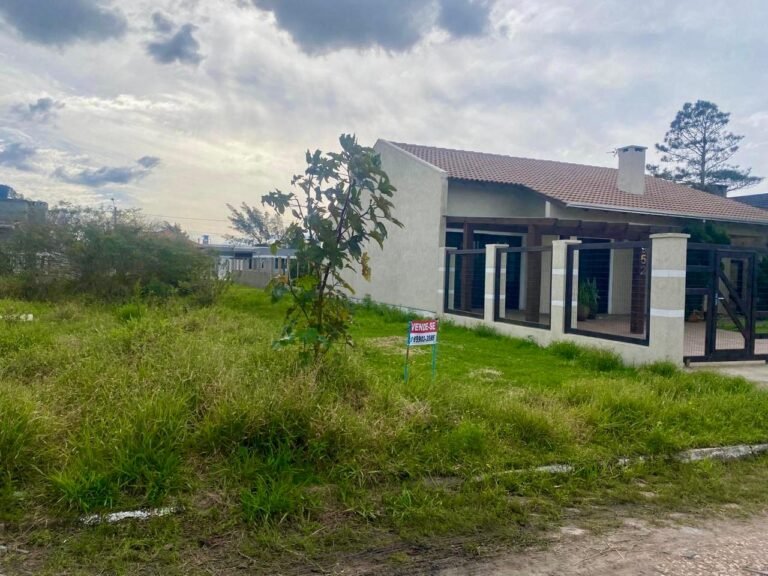
📍 Atlântida Sul – Osório
Terreno à venda de Frente pro Mar em Atlântida Sul
R$ 115.000,00
Ver imóvel
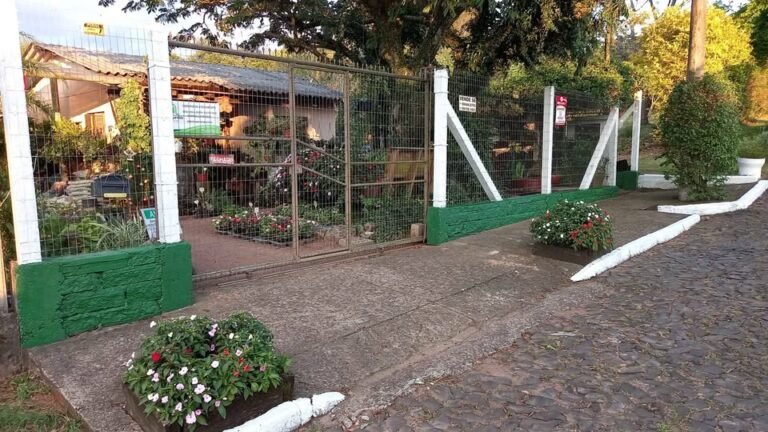
📍 Jardim Pindorama – Santo Antônio da Patrulha
Imóveis à venda em Santo Antônio da Patrulha – ponto comercial floricultura com moradia e todo o estoque de plantas.
R$ 400.000,00
Ver imóvel

📍 Reserva da Lagoa Parque – Osório
Imóveis em Osório – Terreno à venda em Osório no Reserva da Lagoa Parque
R$ 160.000,00
Ver imóvel

📍 Sulbrasileiro – Osório
Imóveis em Osório – Apartamento Duplex à Venda com 2 dormitórios em Osório
R$ 280.000,00
Ver imóvel


📍 Sulbrasileiro – Osório
Imóveis em Osório – Apartamento à venda frente as novas instalações do Macromix em Osorio
R$ 340.000,00
Ver imóvel
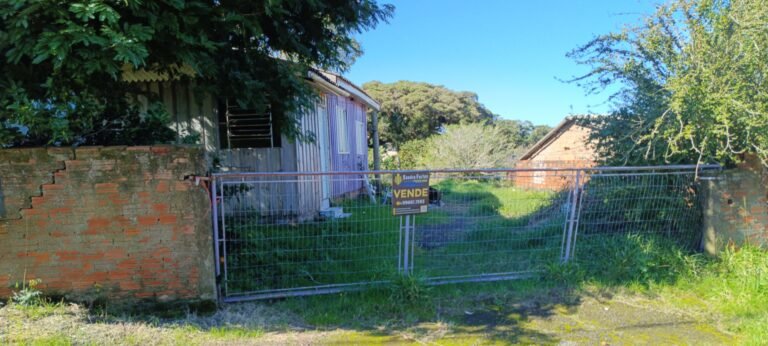
📍 Laranjeiras – Osório
Imóveis em Osório – Terreno à venda no Bairro Laranjeiras em Osório
R$ 110.000,00
Ver imóvel
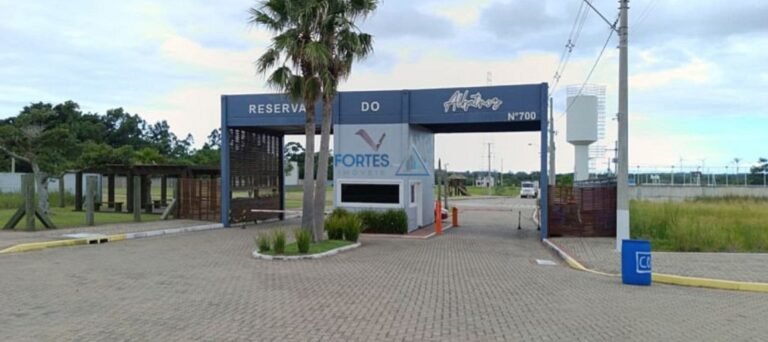
📍 Osório
Imóveis em Osório – Terreno à venda no Condomínio Reserva do Albatroz em Osório – RS
R$ 115.000,00
Ver imóvel
SELEÇÃO DO GUIA
Ver todo o Shopping
Ofertas selecionadas para você
Produtos, serviços e oportunidades selecionados para você.
Ingressos on-line
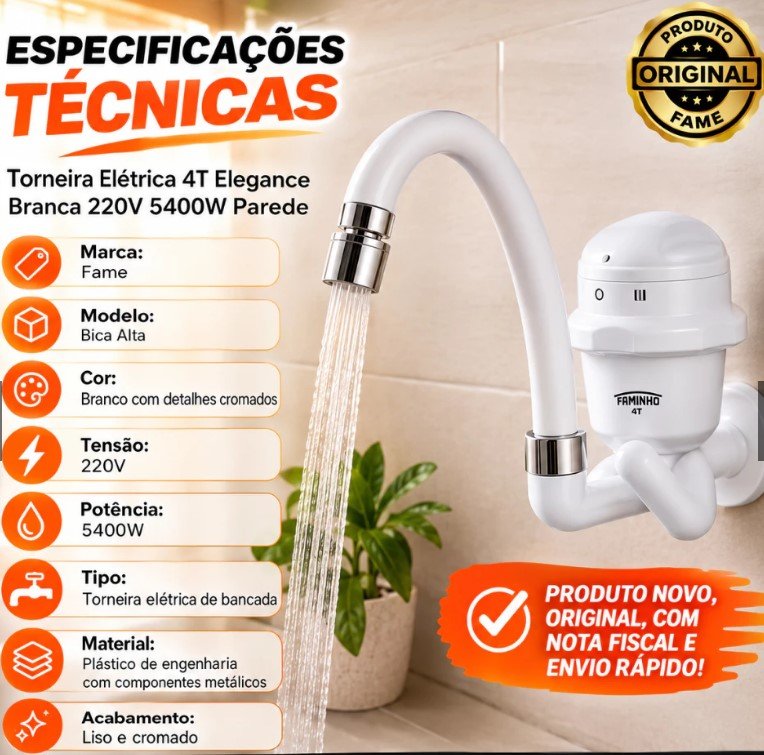 Oferta Shopee
Casa e Cozinha
Torneira Elétrica Fame 5400W – 220V para Cozinha
Consulte a oferta
Ver oferta →
 Oferta Amazon
Casa e Cozinha
Torneira Elétrica Hydra Lumen 5500W – 220V
Consulte a oferta
Ver oferta →
Publicidade/Afiliado: podemos receber comissão, sem custo adicional para você.